恐れていた検討事項がついに決まってしまいましたね〜
2029年から75歳以降の後期高齢者を対象に、確定申告をしなくても金融所得(株の配当金や売却益)が収入としてカウントされることになりました。
まぁマイナンバーの報告が義務化された時点で来るとは思ってましたが、思ったより早かったです。
とはいえ、まだ上記の記事のような資産に対しての課税ではありません。
ということで、軽く今後の対策について書いてみたいと思います!
まず社会保険の制度のおさらい
ってか社会保険ってかなり複雑な構造になってるんですよね。
というのも社会保険には年金保険、医療保険、40歳から介護保険の3つがあって、属性や年齢によって入る先も違ってくるから。
ただ今回の改正に関係してくるのは、この中の医療保険と介護保険の部分。
ということでこの2つを軽くまとめるとこんな感じになります↓
65歳未満の健康保険(医療・介護)
会社員(第2号被保険者)の場合
協会けんぽか企業の保険組合に入り、給与額に応じて医療と介護の保険料を支払う
保険料は給与天引きのため、確定申告の所得は反映されない
会社員以外(第1号被保険者)の場合
国民健康保険に入り、確定申告した所得に応じて医療と介護の保険料を支払う
65歳以降
会社員(第2号被保険者)の場合
医療保険は引き続き協会けんぽか企業の保険組合に入り給与額に応じて保険料を支払うが、介護保険のみ1号に統合され原則年金から天引きされる
そのため、介護保険は確定申告した所得に応じて保険料を支払う
会社員以外(第1号被保険者)の場合
引き続き国民健康保険に入り、確定申告した所得に応じて医療と介護の保険料を支払う
75歳以降
医療保険と介護保険ともに全員が「後期高齢者医療制度」という別の保険区分に移行し、確定申告した所得に申告していない株式の配当金や譲渡益もプラスされてその額に応じて保険料を支払う
今後は3段階で対処する必要アリ
このように主に65歳未満、65歳以降、75歳以降の3段階で保険制度が変わるため、このそれぞれで対処をしていく必要があります。
そして私のように配当所得がある場合、現状このような対処が最適解かなと思っています。
65歳未満
マイクロ法人を作って協会けんぽに入る
配当所得を申告して配当控除を利用する(ただし他の所得と合算して最大1000万円まで)
65歳以降
自身が既に介護保険を日常的に利用している場合
介護保険料や窓口負担が上がってしまうため、配当所得の申告をやめる
75歳以降を見据えて配当株を処分し無配の個別株や投資信託に移行させる
自身がまだ介護保険を日常的に利用していない場合
介護保険料や窓口負担が上がっても、配当所得の申告をして配当控除を取る
ただし75歳以降を見据えて配当株を処分し無配の個別株や投資信託に移行させる
75歳以降
自身が既に介護保険または医療保険を日常的に利用している場合
どちらも窓口負担が上がってしまうため、配当所得は限りなくゼロにし譲渡益もなるべく出ないよう75歳以前にある程度売却しておく
自身がまだ介護保険も医療保険も日常的に利用していない場合
日常的に介護保険や医療保険を利用するようになるまでは、無配の個別株や投資信託は売らずに持っておく
そして日常的に必要になってきたら医療費の負担を抑えるために資産の大部分を利確し、現金にする
私にとってはまだまだ先の話ですが、私の親世代にとってはかなりタイムリーに対処が必要そう。
2029年からというであまり猶予がないため、今年中にはどうしていくのがいいか各自確認していきましょう〜
ブログ村参加してます(^ ^)
下記をクリックして応援していただけると嬉しいです!


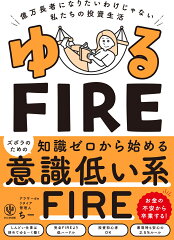
拙著「自由に生きるためにお金にも働いてもらうことにしました。」
「ゆるFIRE 億万長者になりたいわけじゃない私たちの投資生活」
もよろしくお願いいたします!

以上、最後までお付き合いいただきありがとうございました♪


コメント
マイクロ法人を作って協会けんぽに入る、配当所得を申告して配当控除を利用するは現代の錬金術だと個人的には思っていて、利用しています。
また税金、社会保険料は知っている、知らないでかなり格差が出てくるのかと思います。